Maksumuistutus ja viivästyskorko: mitä saat periä ja milloin
Lasku erääntyi eikä rahaa kuulu. Tämä sivu kertoo, mitä saat lain mukaan periä myöhästyneestä laskusta, milloin muistutuksen saa lähettää ja mikä on se 40 euroa, jota moni pienyrittäjä ei tiedä voivansa vaatia.
Milloin lasku on myöhässä
Lasku on myöhässä eräpäivää seuraavasta päivästä alkaen. Viivästyskorko alkaa juosta samasta päivästä, ilman että sitä tarvitsee erikseen vaatia tai muistuttaa. Tämä on syytä sisäistää: korko ei ala siitä, kun lähetät muistutuksen, vaan siitä, kun eräpäivä meni.
Jos eräpäivästä ei ole sovittu lainkaan, korko alkaa 30 päivän kuluttua siitä, kun lasku lähetettiin.
Viivästyskorko: kaksi eri prosenttia
Viivästyskorko ei ole kiinteä luku. Se muodostuu Suomen Pankin puolivuosittain vahvistamasta viitekorosta ja sen päälle tulevasta lisäkorosta. Lisäkorko on eri suuruinen sen mukaan, kuka on velallinen:
- Kuluttaja ja muut tavalliset saatavat – viitekorko + 7 prosenttiyksikköä (korkolaki 4 §).
- Yritysten välinen kaupallinen sopimus – viitekorko + 8 prosenttiyksikköä (korkolaki 4 a §).
Kaudella 1.7.–31.12.2026 viitekorko on 2,5 %, joten viivästyskorko on 9,5 % tavallisissa saatavissa ja 10,5 % yritysten välisissä kaupallisissa sopimuksissa. Luvut muuttuvat puolen vuoden välein – voimassa olevan viitekoron ilmoittaa Suomen Pankki.
Esimerkki
1 240 euron lasku toiselle yritykselle on 30 päivää myöhässä. Korko on 10,5 %:
1 240 € × 10,5 % × 30/365 = 10,70 €
Kymmenen euroa kuulostaa pieneltä, ja se on pieni. Viivästyskoron tarkoitus ei olekaan tehdä myöhästymisestä kannattavaa laskuttajalle vaan kannattamatonta maksajalle. Oikea kysymys on, montako laskua on kerrallaan myöhässä.
Maksumuistutus
Muistutuksen saa lähettää heti eräpäivän jälkeen. Rajoitukset koskevat maksullista muistutusta – siis sitä, että muistutuksesta veloitetaan erikseen.
Kuluttaja-asiakas
- Muistutusmaksun saa periä vasta, kun eräpäivästä on kulunut 14 päivää.
- Maksu on enintään 5 euroa.
- Seuraavasta maksullisesta muistutuksesta on oltava edellisestä vähintään 14 päivää.
Ilmainen muistutus – soitto tai sähköposti – ei ole näiden rajojen alainen. Usein se on myös tehokkaampi kuin viiden euron lisälasku.
Yritysasiakas
Yritysten välisissä saatavissa 14 päivän odotusaikaa ei ole: maksullisen muistutuksen saa lähettää heti eräpäivän jälkeen. Perintälaki asettaa kuluille ylärajat myös yritysperinnässä, mutta ne ovat väljemmät kuin kuluttajapuolella.
Se 40 euroa, jota moni ei vaadi
Kun yritys on myöhässä maksusta toiselle yritykselle, velkojalla on oikeus 40 euron vakiokorvaukseen perintäkuluista (perintälaki 10 e §). Tämä on se kohta, joka kannattaa lukea kahdesti:
- Oikeus syntyy suoraan viivästyksestä. Muistutusta ei tarvitse lähettää ensin.
- Kuluja ei tarvitse eritellä eikä todistaa. 40 euroa on korvaus siitä vaivasta, että jouduit asiaa hoitamaan.
- Muita perintäkuluja saa periä vain siltä osin kuin ne ylittävät 40 euroa – vakiokorvaus ei siis tule niiden päälle vaan niiden pohjaksi.
Säännös on peräisin EU:n maksuviivästysdirektiivistä, ja sen tarkoitus on nimenomaan suojata pientä toimittajaa isolta ostajalta, jolle laskun maksaminen kuukautta myöhässä on halpa tapa rahoittaa itseään. Vakiokorvaus ei koske kuluttajasaatavia.
Milloin perintätoimistoon
Tälle ei ole määräaikaa laissa. Käytännön järjestys pienyrityksessä on useimmiten:
- Soitto tai sähköposti muutama päivä eräpäivän jälkeen. Yllättävän usein lasku on vain jäänyt huomaamatta.
- Kirjallinen maksumuistutus, jossa on viivästyskorko ja uusi eräpäivä.
- Toinen muistutus, jossa kerrotaan mitä tapahtuu seuraavaksi.
- Perintätoimisto tai haastehakemus.
Ennen kolmatta vaihetta kannattaa punnita asiakassuhde: pitkäaikaisen asiakkaan kanssa maksusuunnitelma tuo rahat todennäköisemmin kuin perintäkirje. Kertaluonteisen ostajan kanssa tilanne on toinen.
Mitä kannattaa sopia etukäteen
- Maksuehto laskulle näkyviin. ”14 pv netto” ja eräpäivä päivämääränä, ei pelkkänä päivälukuna.
- Viivästyskorko laskulle näkyviin. Se juoksee joka tapauksessa, mutta näkyvä prosentti muistuttaa maksajaa siitä ennen eräpäivää eikä sen jälkeen.
- Viitenumero. Ilman sitä et näe tiliotteelta, mikä lasku maksettiin, etkä tiedä kenelle muistuttaa. Miten viitenumero lasketaan.
Kelossa
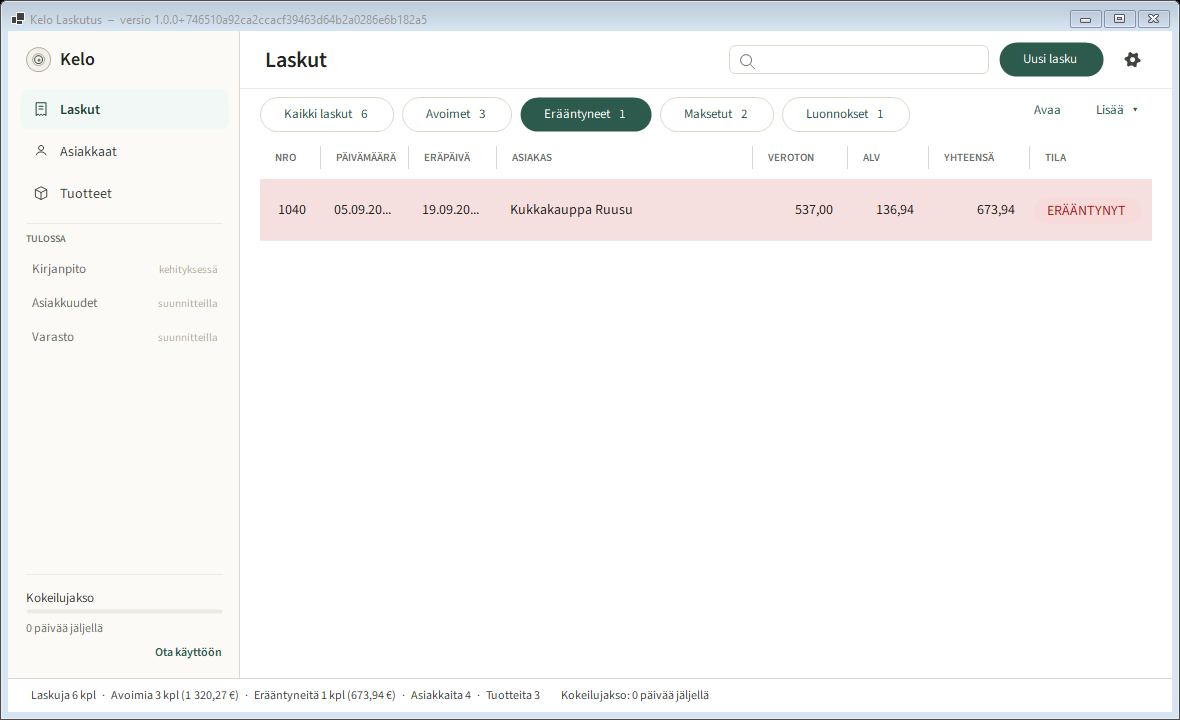
Kelo merkitsee erääntyneen laskun punaisella ja kokoaa ne omaksi näkymäkseen, joten myöhässä olevat laskut eivät katoa maksettujen sekaan. Viivästyskorko on asetuksissa oletuksena ja muutettavissa laskukohtaisesti, ja se tulostuu laskulle.
Tämä sivu on yleistä tietoa eikä oikeudellista neuvontaa. Yksittäisen riitaisen saatavan kanssa kannattaa kysyä lakimieheltä.
Lähteet: korkolaki (633/1982) 4 §, 4 a § ja 12 §; laki saatavien perinnästä (513/1999) 10 a § ja 10 e §; Suomen Pankin ilmoitus korkolain mukaisesta viitekorosta 1.7.–31.12.2026.