Kuinka kauan laskut ja kuitit on säilytettävä
Lasku on lähetetty, raha on tilillä ja asia on pois mielestä. Kirjanpidon näkökulmasta se on silti vasta alussa: lasku on tosite, ja tositteella on säilytysaika. Tämä sivu kertoo, kuinka kauan mitäkin on säilytettävä, mistä päivästä aika lasketaan ja mitä sähköinen säilytys vaatii.
Kaksi aikaa, ei yhtä
Kirjanpitolaki jakaa aineiston kahteen ryhmään, joilla on eri säilytysaika. Ero unohtuu helposti, koska puheessa kaikesta sanotaan "kirjanpito".
- 10 vuotta – tilinpäätös, toimintakertomus, kirjanpidot ja tililuettelo sekä luettelo kirjanpidoista ja aineistoista.
- 6 vuotta – tilikauden tositteet, liiketapahtumia koskeva kirjeenvaihto ja muu kirjanpitoaineisto. Lasku on tosite, niin lähettämäsi kuin saamasikin.
Käytännössä tämä tarkoittaa, että yksittäinen myyntilasku kuuluu kuuden vuoden ryhmään, mutta tilinpäätös, jonka luvuissa sama lasku on mukana, säilytetään kymmenen.
Mistä päivästä aika lasketaan
Tässä on toinen kohta, jossa mennään helposti vikaan: aikoja ei lasketa samasta hetkestä.
- Kymmenen vuotta lasketaan tilikauden päättymisestä.
- Kuusi vuotta lasketaan sen kalenterivuoden lopusta, jonka aikana tilikausi päättyi.
Esimerkki
Tilikausi on 1.1.–31.12.2026. Kalenterivuosi päättyy samana päivänä, joten:
- tilikauden 2026 laskut ja muut tositteet on säilytettävä 31.12.2032 asti,
- tilinpäätös ja kirjanpidot 31.12.2036 asti.
Jos tilikausi on muu kuin kalenterivuosi – vaikka 1.7.2026–30.6.2027 – kuuden vuoden aika lähtee vasta 31.12.2027, koska tilikausi päättyi vuoden 2027 aikana. Poikkeava tilikausi siis pidentää tositteiden säilytysaikaa, ei lyhennä.
Arvonlisävero sanoo saman – ja yhden poikkeuksen
Arvonlisäverolaki asettaa laskuille oman säilytysvelvollisuutensa, ja se on sama kuusi vuotta sen kalenterivuoden lopusta, jonka aikana tilikausi päättyi. Kaksi lakia eivät siis riitele keskenään.
Poikkeus on kiinteistöinvestointi: siihen liittyvät laskut ja tositteet on säilytettävä 13 vuotta sen kalenterivuoden lopusta, jonka aikana tarkistuskausi alkoi. Jos olet rakennuttanut tai peruskorjannut toimitilaa ja vähentänyt sen arvonlisäveron, tämä koskee sinua.
Missä aineistoa saa säilyttää
Pääsääntö on, että laskut säilytetään Suomessa. Sähköisesti säilytettävä aineisto saa olla toisessa EU-maassa, jos tietoihin on täydellinen tosiaikainen yhteys – käytännössä useimmat pilvipalvelut täyttävät tämän, mutta se kannattaa tarkistaa palvelun ehdoista eikä olettaa.
Tallennusvälineen sijainti ei siis ole itsessään ongelma. Ongelma on se, jos aineistoon ei pääse käsiksi silloin kun joku sitä pyytää.
Sähköinen säilytys: mitä se oikeasti vaatii
Paperia ei tarvita. Sähköinen säilytys on täysin sallittua, mutta sille on kolme vaatimusta, jotka on syytä lukea tarkkaan:
- Aineisto on saatava selväkieliseen muotoon. Tietokantatiedosto, jonka avaamiseen tarvitaan juuri tietty ohjelmaversio, ei yksin riitä. Laskuista on synnyttävä luettavaa jälkeä – tulostettavaa tai näytöltä luettavaa – koko säilytysajan.
- Sisällön on säilyttävä muuttumattomana. Lasku säilytetään sellaisena kuin se lähetettiin. Jos asiakkaan nimi tai hinta muuttuu tietokannassa jälkikäteen, vanha lasku ei saa muuttua sen mukana.
- Aineiston on oltava luettavissa vielä vuosien päästä. Kuusi vuotta on pitkä aika yhdelle levylle ja lyhyt aika konkurssiin menneelle pilvipalvelulle.
Käytännön nyrkkisääntö: pidä laskuista sekä ohjelman oma tietokanta että PDF-kopiot, ja pidä molemmista varmuuskopio muualla kuin siinä koneessa, jossa ohjelma on.
Mitä kaikkea laskusta kannattaa säilyttää
- Myyntilaskut siinä muodossa kuin ne lähtivät.
- Ostolaskut ja kuitit. Kuitti on tosite siinä missä lasku – myös se pieni lämpöpaperinen, jonka teksti haalistuu vuodessa. Valokuva kuitista kelpaa, kunhan se on luettava.
- Liiketapahtumia koskeva kirjeenvaihto. Sähköposti, jossa hinnasta sovittiin, on osa aineistoa.
- Maksusuoritusten kohdistus – tiliote ja viitenumero. Tästä näkee, mikä lasku maksettiin ja milloin. Miten viitenumero lasketaan.
Kelossa
Kelo säilyttää laskut omassa tietokannassaan sellaisina kuin ne lähtivät, ja jokaisesta laskusta saa PDF:n. Tilikauden laskut saa ulos kirjanpitoa varten yhtenä vientitiedostona, ja koko tietokannasta saa varmuuskopion yhdellä napilla.
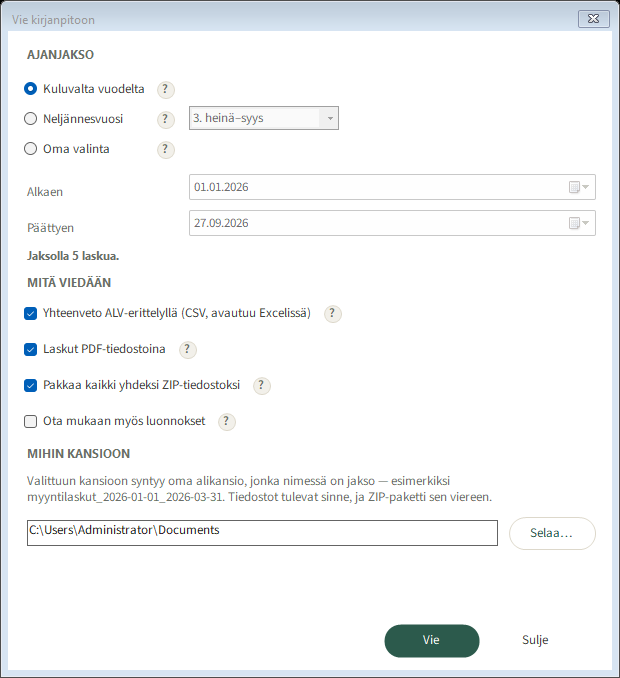
Varmuuskopio kannattaa ottaa muuhun kuin samaan koneeseen. Kuusi vuotta on pidempi aika kuin yhden tietokoneen ikä.
Tämä sivu on yleistä tietoa eikä oikeudellista neuvontaa. Oman tilikauden yksityiskohdat kannattaa varmistaa kirjanpitäjältä.
Lähteet: kirjanpitolaki (1336/1997) 2 luku 9 § ja 10 §; arvonlisäverolaki (1501/1993) 209 n–209 q §; Verohallinnon ohje Laskutusvaatimukset arvonlisäverotuksessa; kirjanpitolautakunnan lausunnot kirjanpitoaineiston säilyttämisestä.